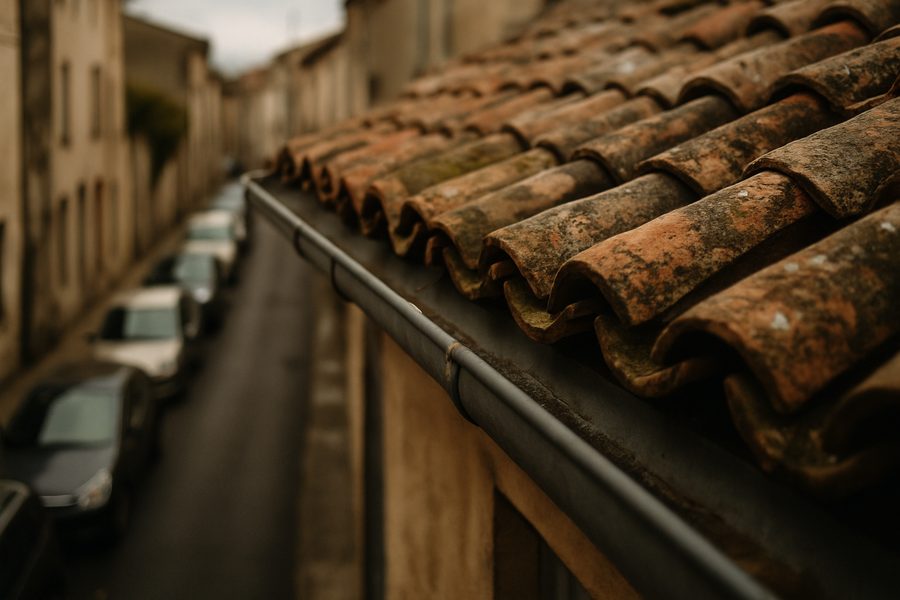
Spadne vám ze střechy taška na sousedovo auto. Praskne stoupačka a vytopí byt pod vámi. Odpovědnost vlastníka nemovitosti nekončí za dveřmi — zákon ji váže na to, že nemovitost držíte, ne na to, jestli jste udělali něco špatně. V tomto průvodci si přejdeme, za co odpovídáte podle zákona, kdo dnes skutečně odpovídá za chodník před domem, jak je to u bytu v SVJ nebo pronajímaného bytu a na co se dívat ve smlouvě, než ji podepíšete.
Za co odpovídáte podle zákona
Občanský zákoník (zákon č. 89/2012 Sb.) stanoví v § 2900 obecnou povinnost: „Vyžadují-li to okolnosti případu nebo zvyklosti soukromého života, je každý povinen počínat si při svém konání tak, aby nedošlo k nedůvodné újmě na svobodě, životě, zdraví nebo na vlastnictví jiného.“ Jako vlastník nemovitosti máte k tomu dvě konkrétnější povinnosti.
Podle § 2937 odpovídáte za škodu, kterou věc způsobí „sama od sebe“ — bez cizího zásahu. Pokud nelze určit, kdo nad věcí měl mít dohled, platí, že je to vlastník. Přesně tahle situace nastane, když ze střechy spadne taška, utrhne se okap nebo se ulomí větev stromu na vaší zahradě.
Podle § 2938 odpovídáte i za škodu způsobenou zřícením budovy nebo odloučením její části — typicky rampouchu, kusu omítky nebo panelu — pokud je příčinou vada budovy nebo její nedostatečná údržba. Zprostit se téhle povinnosti můžete jen tím, že prokážete, že jste údržbu nezanedbali.
Situace, se kterými se setkávám nejčastěji
- Vytopení sousedova bytu prasklou stoupačkou nebo hadicí od pračky.
- Padající sníh, led nebo tašky ze střechy na chodník, auto nebo kolemjdoucího.
- Spadlý nebo ulomený strom na zahradě, který poškodí sousedův plot nebo auto.
- Úraz návštěvy — uklouznutí na mokré dlažbě nebo pád ze schodů bez zábradlí.
- Škoda vadou společných částí domu, pokud bydlíte v menším domě bez SVJ a sousedé je s vámi sdílí.
Chodník před domem — kdo za něj dnes skutečně odpovídá
Mezi lidmi přežívá představa, že za uklizený chodník před domem odpovídá majitel sousedící nemovitosti. Do roku 2009 to částečně platilo. Novela zákona o pozemních komunikacích (zákon č. 97/2009 Sb., kterým se měnil zákon č. 13/1997 Sb.) ale odpovědnost za závady ve schůdnosti chodníku — náledí, sníh, díry v povrchu — přenesla na vlastníka chodníku. U chodníku, který je součástí místní komunikace, to podle § 9 odst. 1 zákona č. 13/1997 Sb. znamená obec, na jejímž území chodník leží.
Výjimka platí u soukromých přístupových cest (tzv. účelových komunikací) — třeba chodníčku, který vede jen k vašemu domu a leží na vašem pozemku. Tam se odpovědnost řídí obecnou prevenční povinností z § 2900 občanského zákoníku, tedy vámi jako vlastníkem. Pokud si nejste jistí, čí je chodník před vaším domem, vyplatí se to ověřit na stavebním úřadu nebo v katastru — je to první věc, která rozhoduje o tom, koho se škoda vlastně týká.
Odpovědnost z držby nemovitosti vs. běžná občanská odpovědnost
Pojištění odpovědnosti z držby nemovitosti kryje škody popsané výše — ty, které způsobí vaše nemovitost nebo věc na ní, bez ohledu na to, kdo v ní zrovna je. Odpovědnost v běžném občanském životě je širší pojistka — kryje i škody, které způsobíte vy osobně, váš partner nebo dítě, kdekoli, ne jen v souvislosti s nemovitostí. Tři časté situace, kdy se tahle běžná odpovědnost hodí, jsem popsala v článku Tři situace, kdy se pojištění odpovědnosti opravdu hodí; samostatnou kapitolou je pak odpovědnost vůči zaměstnavateli, které se věnuji zvlášť. Oba typy odpovědnosti bývají v nabídce pojišťoven oddělené, ale dají se sjednat společně — nejčastěji v rámci pojištění domácnosti nebo nemovitosti.
Byt v SVJ a pronajímaný byt
Žijete-li v domě se společenstvím vlastníků jednotek, odpovědnost se dělí. Pojištění domu, které sjednává SVJ, obvykle kryje škody způsobené vadou společných částí — střechy, fasády, společných rozvodů, schodiště. Co se stane uvnitř vašeho vlastního bytu, třeba prasklá hadice pračky, která vytopí sousedy pod vámi, je naopak věcí vašeho vlastního pojištění. Hranice mezi oběma smlouvami se liší dům od domu a pojišťovna od pojišťovny — stojí za to projít obě smlouvy, tu SVJ i svou vlastní, a zjistit, kde přesně leží.
Pronajímáte-li byt nebo dům, odpovědnost za vadu nemovitosti samotné (prasklé potrubí, uvolněná dlaždice, vadná elektroinstalace) zůstává podle § 2937 a § 2938 na vás jako na vlastníkovi. Nájemník odpovídá za škody, které způsobí svým jednáním uvnitř bytu — třeba zapomenutý puštěný kohoutek. Obě rizika se dají pojistit, ale je potřeba mít je ve smlouvě ošetřená z obou stran.
Na co se dívat ve smlouvě (a modelový příklad)
Než smlouvu podepíšete, zkontrolujte pět věcí: limit plnění (kolik pojišťovna maximálně vyplatí za jednu škodu), spoluúčast (co platíte vždy ze svého), územní platnost (jen ČR, nebo i zahraniční nemovitost, pokud nějakou máte), výluky (typicky škody způsobené úmyslně nebo zanedbanou údržbou, kterou jste měli řešit) a regres pojišťovny — tedy kdy si po vás pojišťovna může škodu vymáhat zpětně, třeba pokud jste o vadě dlouho věděli a neřešili ji.
Modelový příklad (čísla jsou jen ilustrační, ne reálný klient): ze střechy rodinného domu se v zimě utrhne kus staré okapové žlaby a spadne na auto sousedů. Oprava karoserie vyjde na 60 000 Kč. Bez pojištění byste tuhle částku hradili ze svého — jako vlastník domu podle § 2937 a § 2938. S pojištěním v rámci sjednaného limitu plnění škodu uhradí pojišťovna a vy zaplatíte jen spoluúčast. Orientační výši pojistné částky si spočítáte v kalkulačce pojistné částky.
Jak vysoký limit a jakou spoluúčast zvolit, závisí na tom, jakou nemovitost máte a co je kolem ní — strom nad sousedovou zahradou, frekventovaný chodník, byt v patře nad sousedy. Napište mi, projdeme společně vaši současnou smlouvu i to, jestli pokrývá i chodník, zahradu a společné části domu, pokud bydlíte v SVJ.
Zdroj: zákon č. 89/2012 Sb., občanský zákoník (§ 2900, § 2937, § 2938), a zákon č. 13/1997 Sb., o pozemních komunikacích, ve znění novely č. 97/2009 Sb. (§ 9, § 27) — oba dostupné na zakonyprolidi.cz. Obecné informace o pojištění odpovědnosti podle České asociace pojišťoven na cap.cz. Stav k listopadu 2026, podmínky i výklad zákona se mohou měnit — aktuální znění ověřte na uvedených zdrojích nebo se zeptejte přímo své pojišťovny.